

 JOURNAL 最新ニュース
三菱自動車工業、上半期決算「円安が支えた上期増益の裏で通期下方修正」を発表
~ ASEAN失速とEV価格競争が焦点に~
2026/11/11
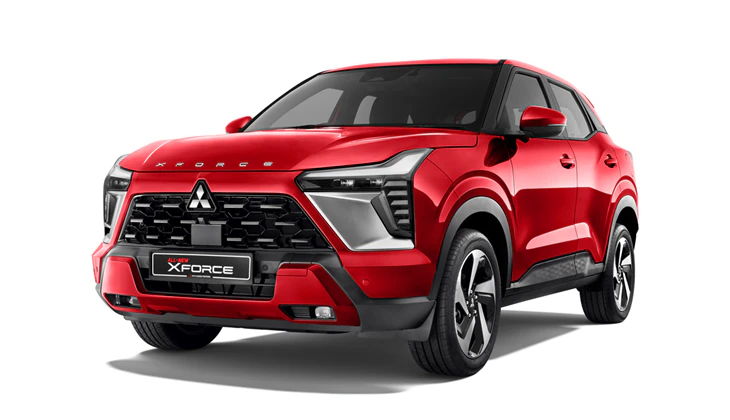
11月6日、三菱自動車工業は2026年度上半期決算(4~9月)を発表。中国市場から2023年10月に撤退し、ガソリン車を中心にシェアを守ってきた同社にとって、ASEAN市場のEVシフトによる影響は無視できない。“円安の上期”から中国系カーメーカーのEVが仕掛ける猛攻に対し具体的な対応が問われる下期へと移行した。
営業は増益
残る最終赤字と通期の下方修正
連結経営成績は、明暗が分かれる結果となった。売上高は前年同期比3.8%増の1兆3,088億円、営業利益は前年同期比77.6%増の306億円と大幅な増益を達成。一方で、親会社株主に帰属する中間純利益は29億円の赤字(前年同期は92億円の赤字)となり、赤字幅は縮小したものの最終赤字からは抜け出せていない。
上期の営業利益が前年同期から133億円増加した要因として、日本や中東での販売に加え、円安による為替影響(上期で302億円のプラスに寄与)や資材費などの改善が貢献しているという。円安の恩恵を享受した形だが、通期の業績予想修正はシビアな内容であった。通期の連結売上高予想を3兆2,600億円から2兆9,600億円へ、営業利益を900億円から700億円へ、当期純利益を250億円から100億円へと下方修正した。
ASEAN、豪州市場の変化への対応遅れ
下方修正の引き金となったのが、これまで屋台骨を支えてきたASEAN及びオセアニア市場の失速である。
上期のグローバル販売台数は、前年同期比7%減の35万8千台に留まり、主力のASEAN地域の同数は前年同期比11%減の11万2千台に落ち込んだ。豪州、NZ(オセアニア)地域においても、前年同期比31%減の2万5千台と大幅に減少している。
下方修正の主な理由として、「中東紛争を契機とした燃料価格の上昇を背景に、電動化シフトが想定を上回るスピードと規模で進み、価格競争も激化している」ことを挙げている。 中国系カーメーカーを中心とする低価格EVに対し、同社の競争力が相対的に低下しているとも見える。中東紛争の長期化による資材費高騰も拡大する見通しを示しており、今後のコスト構造の見直しは急務である。
悲観的な要素ばかりではない。足元の国内市場や、独自の強みを活かしたSUV・ミニバンモデルは堅実に支持を集めている。
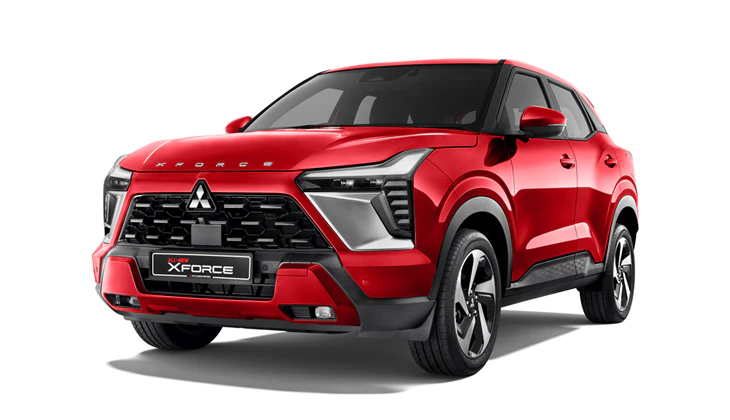
国内の小売販売台数は前年同期比7%増の6万2千台と好調に推移し、デリカD:5は上期で1.68万台を販売し、2期連続で過去最高を記録した。また新型パジェロは、2026年度の販売目標台数に対し、11月5日時点ですでに対目標の9割受注を獲得しておりブランド力強化の原動力となるだろう。課題のASEAN市場においても、ハイブリッドモデルとしてエクスフォースHEVをタイに続きインドネシアへ順次投入し、EVシフトへの対抗策を講じ始めている。
HEV及びPHEV技術、オフロード系SUVとしての同社のブランド力が、ニュージーランドや中南米などの一部の国にも順次投入するEVにどれだけシフトの受け皿として浸透するのか。“選択と集中”による次の一手が問われる。
-
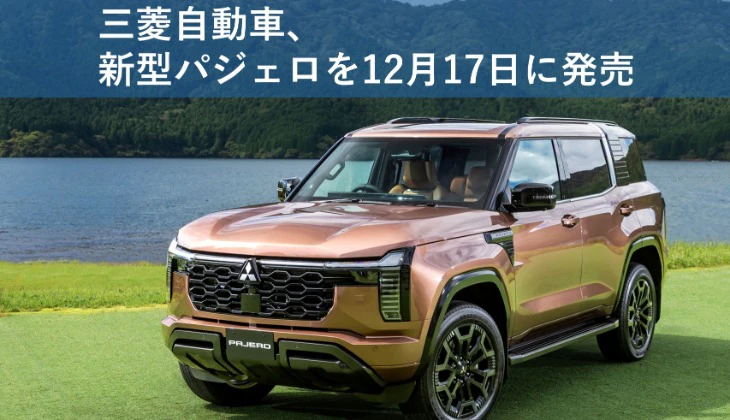
三菱自動車、新型パジェロを12月17日に発売 予約受注は年度目標超えの約5,500台と好調
2.4Lクリーンディーゼルや「S-AWC」を搭載し、全4グレード展開で価格は619万3,000円から
2026/11/04
-
三菱自動車、新型クロスカントリーSUV「パジェロ」をタイで発売
タイを起点に日本やオーストラリアなど世界約100の国と地域へ順次展開
2026/10/22
-
マツダ、中間決算「過去最高の売上高で黒字転換」を発表
~米国依存と関税の影響は浮き彫りに~
2026/11/09
-
トヨタ自動車が中間決算「予想を覆す増益」発表、電動車比率55.6%・北米1,661億円の黒字転換
~「実力値5兆円」に近づくのか~
2026/11/05
-
関税・中東・円安の「三重苦」を越えて、トヨタ・日産・ホンダ・マツダ・スバル・三菱の各社2026年度中間決算が示す国産カーメーカー6社の「実力差」
2026/10/16