

 JOURNAL 最新ニュース
日産自動車、上期決算「営業黒字800億円に転換」を発表
~中国販売は7〜9月に約6割減、自動車事業は赤字のまま~
2026/11/13
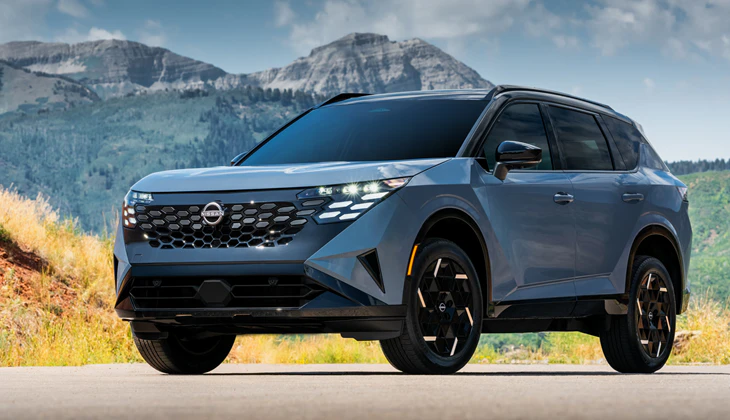
日産自動車は11月11日、2026年度上期決算(4~9月)を発表した。連結営業利益は800億円の黒字(前年同期は277億円の赤字)となり、事業構造改革「Re:Nissan」の成果が数字に表れた。しかし改善の主因はコスト削減と円安である。中国販売は直近で急減しており自動車事業では赤字が続く。
上期の連結売上高は前年同期比4,933億円増の6兆720億円。営業利益は1,077億円改善して800億円となり、営業利益率は1.3%だった。当期純損益は397億円の赤字で、前年同期の2,219億円の赤字から1,822億円改善したが、赤字は2年連続である。
一方、グローバル販売台数は141万台と前年同期の148万台から4.7%減少した。増収と販売減が両立しているのは、中国の合弁会社(東風汽車)が持分法適用のため、売上高・営業利益に含まれないことが一因である。販売台数には中国分が含まれ、日米での単価及び構成改善や、円安(上期平均は1ドル159円、前年同期は146円)も売り上げを押し上げている。
黒字化の中身
営業利益の増減要因(対前年)を見るとプラスの最大項目はモノづくりコスト(+1,273億円)で、Re:Nissanによるコスト削減は上期だけで1,100億円、開始からの累計は3,650億円となる。次いで為替(+479億円)、販売パフォーマンス(+423億円)、関税(+204億円)が続く。一方で原材料は▲699億円と大きなマイナス要因だった。
つまり、「好調な日米市場がけん引した」というより、コスト改善と為替が土台になり日米の販売増が上乗せした構図である。
もう一点、四半期ごとに見ると様相が変わる。第2四半期(7〜9月)の営業利益は21億円で、前年同期(515億円)から494億円減少した。上期800億円の大半は、第1四半期(4〜6月)に稼いだ分である。日産は、前年にあった米国排出ガス規制関連の一時的な押し上げがなくなったことなどを理由に挙げている。
中国市場
直近の落ち込みは「上期▲15%」より深刻
最大の課題は中国である。上期の小売販売は前年同期比15.0%減の23万7,000台で、市場全体の22%減を下回った。ただしこの数字だけで状況を判断するのは危ういと思われる。
中国の販売台数は暦年ベースで集計されている。決算資料上の「上期」は実質的に1〜6月で、直近の急減が反映され切っていない。資料の注記にある1〜9月累計は31万3,000台(前年は45万7,000台)である。ここから上期分を引くと、7〜9月の販売は前年同期比で約6割減と読める。
さらに、日産が11日に発表した10月の中国新車販売は前年同月比約7割弱減だった。市場全体の落ち込みを上回るペースで日産のシェアは下がっている。
発表では、「需要の低迷に加え、想定を上回る速さでの新エネルギー車(NEV)シフトと競争激化が影響した」と説明。対応策として、ガソリン車の生産と販売店在庫の適正化、NEVラインアップの拡充、輸出の拡大を進めている。この影響で、2026年度通期のグローバル販売見通し(小売ベース)は前回見通しの315万台から297〜300万台へ下方修正された。期初は330万台だったため段階的な引き下げである。中国では通期で37万〜40万台(前年比38.7〜43.3%減)を見込む。
自動車事業の赤字を金融事業の利益で補う
もう一つの焦点は、自動車事業の収益性。
上期の自動車事業(消去含む)の営業損益は▲814億円で、前年同期の▲1,766億円からは改善した。ただし、第2四半期単独では▲731億円と、前年同期(▲189億円)から悪化している。同期の連結営業利益21億円は、ローン・リースなどの販売金融事業が約750億円を稼いで、ほぼ補った結果である。
キャッシュフローも厳しい。第2四半期の自動車事業の営業キャッシュフローは▲1,278億円で、設備投資などを含むフリーキャッシュフローは▲1,690億円だった。上期累計では▲4,929億円である。自動車事業のネットキャッシュは3月末の1兆1,704億円から、販売金融事業からの配当2,238億円を受け取っても、9月末には8,312億円へ減少した。ただし手元資金は2兆2,087億円あり日産は「高い流動性を確保している」としている。
研究開発費の減少にも注意が必要だろう。第2四半期は1,205億円で、前年同期(1,346億円)から10.5%減った。コスト最適化は進んでいるが、EVシフトが続くなかでの抑制が中長期の競争力にどう響くかは見方が分かれるところだろう。
通期見通し(売上高13兆円、営業利益2,000億円、純利益200億円)を据え置いたが。必要な下期の営業利益は1,200億円である。ただし下期には、関税の一時的なプラス影響が消えるので約600億円の減益要因を抱える。為替(▲200億円)や原材料(▲250億円)の逆風も加わる。これを新型車の投入効果などで補う計画だ。中国の落ち込みが続くなかで、米国・日本・メキシコ・欧州の販売でどこまで上積みできるかが生命線だろうか。
2027年2月には新たな事業計画を発表する予定である。中国市場の課題にどう向き合い、自動車事業の収益力をどう立て直すのか。“黒字転換”が一時的なものか、持続的な回復の入り口なのか。
参考資料:日産自動車「日産自動車2026年度上期決算を発表 」