

 JOURNAL 最新ニュース
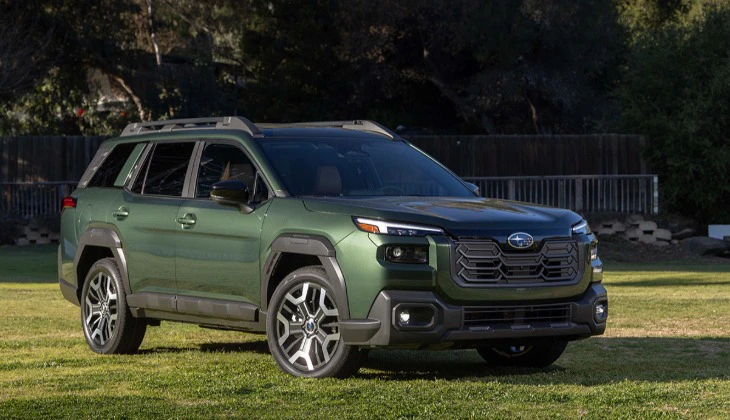
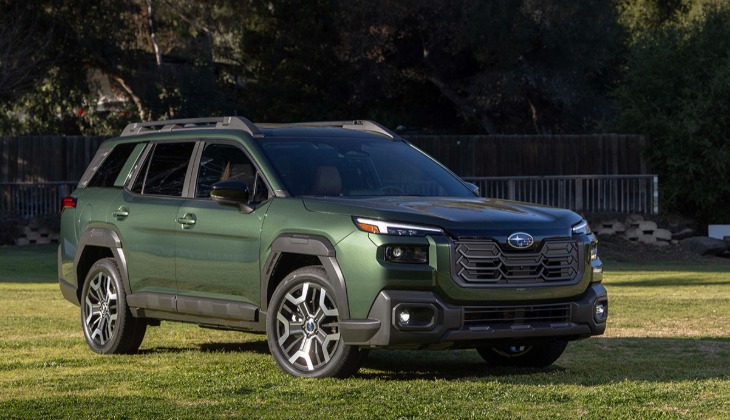
SUBARU、上半期決算「為替の追い風と原価低減で増益も、販売台数は減少」を発表
~北米市場の失速と「モノづくり革新」の現在地~
2026/11/12
増収増益を果たすも、グローバル販売台数は減少
11月10日、SUBARUは2027年3月期第2四半期(中間期)の連結業績および「SUBARU 2025方針」の進捗を発表した。 連結経営成績は、売上収益が前年同期比5.4%増の2兆5,134億円、営業利益が同12.9%増の1,160億円、親会社の所有者に帰属する中間利益が同12.9%増の1,021億円となり、増収増益を確保した。
営業利益を押し上げた主な要因は、円安による為替影響や米国関税影響の減少、継続的な原価低減、さらには保証修理費の減少(引当金繰入額を含む)である。一方で、原材料高騰や市況の悪化、販売奨励金の増加などがマイナス要因として重くのしかかっている。
また、販売台数を見ると、国内が前年同期比3.8%減の5万台、海外が同6.3%減の39.4万台となり、グローバル全体で同6.1%減の44.4万台と落ち込んだ。なお、通期の業績予想については、売上収益5兆2,000億円、営業利益1,500億円の従来見通しを据え置いている。
北米市場への依存と販売減少の課題
主力である米国市場での苦戦
連結販売台数(44.4万台)の約7割を占める米国市場において、販売台数は前年同期比11.1%減の30.2万台となった。前年同期に在庫の積み増しがあった反動などにより販売台数が減少したほか、連結全体では販売奨励金の増加や原材料高騰・市況の悪化が利益を押し下げる要因となっている。
「SUBARU 2025方針」の進捗と次世代への布石
モノづくり革新による「トリプルハーフ」への挑戦
足元の販売課題に対し、SUBARUは「2025方針」に基づく経営基盤の強靭化を着実に進めている。 生産体制においては、矢島工場でBEV(電気自動車)とガソリン車、トヨタ車とSUBARU車を同じラインでつくる「究極の混流」を実現し、柔軟性を徹底的に追求している。
また、開発領域ではデジタル・AIを活用して手戻りを減らし、開発手番・部品点数・生産工程をそれぞれ半減させる「トリプルハーフ」を目標に掲げている。サプライチェーン俯瞰で総工程数の50%削減を目指し、次世代車の超効率開発と大泉新工場での超効率生産の実現に向けて動いている。
バリューチェーン収益の拡大と顧客接点の強化
商品ラインアップの拡充と並行し、保有期間全体を通じて価値を届け続けるバリューチェーン収益の拡大にも注力している。
「SUBARU ロイヤルティループ」の構築に向け、アプリ「MySubaru」で車両状態を把握して適切なタイミングで提案を行うことで継続的な顧客接点を強化。これに加え、アイサイトの「認識」「判断」と「車両運動制御」をソフトウェアでつなぐSDV(ソフトウェア・デファインド・ビークル)の取り組みや、安全・走り領域のアップグレードにより、購入後もクルマの価値を高め続けるサービスを創出している。
また、米国で始まった社会貢献活動「Love Promise」の考え方をグローバルへ展開しており、2026年は日本でも「一つのいのちプロジェクト」の推進や「Subaru Share the Love Event」を開始するなど、クルマの枠を超えた活動を通じて顧客とのつながりを深めている。
SUBARUは、在庫積み増しのあった前年同期からの反動による販売台数の減少や、原材料高騰・販売奨励金の増加といったマイナス要因を抱えつつも、為替影響や原価低減などによって中間期は増収増益を確保した。
今後は、米国をはじめとするグローバル市場での販売動向を注視しつつ、一括企画開発による「トリプルハーフ」や混流生産といった「モノづくり革新」でコスト構造と生産効率をどこまで高められるかが焦点となる。米国における10年UIO(保有台数)600万台超という強固な顧客基盤を活かし、ソフトウェアやアプリを通じた購入後の継続的な価値提供によって顧客生涯価値(Lifetime Value)を最大化できるかが、同社の持続的な成長を左右することになるだろう。