

 JOURNAL 最新ニュース
マツダ、中間決算「過去最高の売上高で黒字転換」を発表
~米国依存と関税の影響は浮き彫りに~
2026/11/09
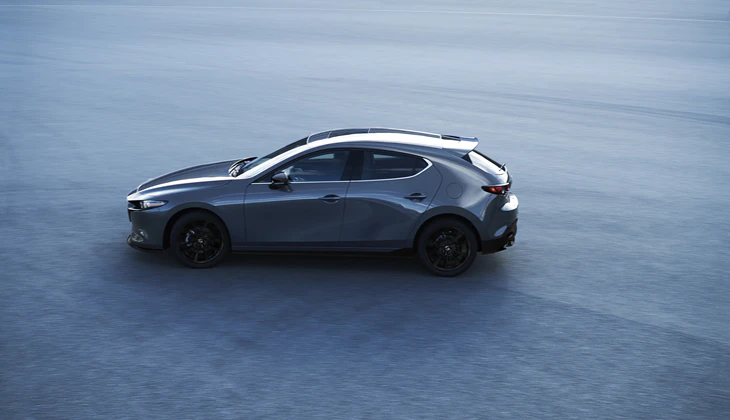
マツダの中間決算は為替の追い風と北米市場の好調に支えられた‟V字回復”の様相を呈した。
発表した2027年3月期第2四半期(中間期)の連結業績によると、売上高は前年同期比20.1%増の2兆6,881億円を記録。営業利益は591億円(前年同期は539億円の損失)、親会社株主に帰属する中間純利益は442億円(前年同期は453億円の損失)となり、前年の大幅な赤字から一転して黒字転換を果たした。
この大幅な収益改善をけん引したのは、為替によるプラス効果(721億円増)と台数及び構成によるプラス効果(699億円増)。特に北米市場は好調を維持しており、フリート(法人向け)販売を抑制しながらも過去最高の販売台数を記録し、米国市場だけを見ると21万6千台(前年同期比3.1%増)を販売した。ハイブリッドの需要に後押しを受けたCX-5及びCX-50の米国でのシェア拡大が大きく貢献している。
原価高騰の影響
営業利益の変動要因を見ると、コスト改善(337億円増)による成果はあるものの、原材料や物流費などの高騰が613億円もの減益要因となっている。円安は為替差益をもたらした一方で、輸入コスト増として利益を圧迫している。
米国市場への依存とそれに伴う関税リスクも懸念点ではある。他社と比較して米国での現地生産比率が低く輸出への依存度が高いため、追加関税措置において、売上高比で見た場合のダメージが国内カーメーカーの中で小さくない(第1四半期だけで約300億円の関税負担)。
通期販売台数の下方修正
2027年3月期の通期業績予想については、売上高5兆5,000億円、営業利益1,500億円の見通しを据え置いた。しかし、通期のグローバル販売台数見通しについては、前回発表から2万7千台減の129万7千台へと下方修正となった。「その他の地域」での販売減(前回予想比2万3千台減)や、オーストラリアでの苦戦(同1万7千台減)が響いており、北米以外の地域における成長力には若干の陰りが見える。
発表では市場や競争環境などの事業環境の不確実性には注視が必要としており、バッテリーEV(BEV)需要の拡大やインフレ、地政学リスクといった不透明要因を懸念材料として挙げている。
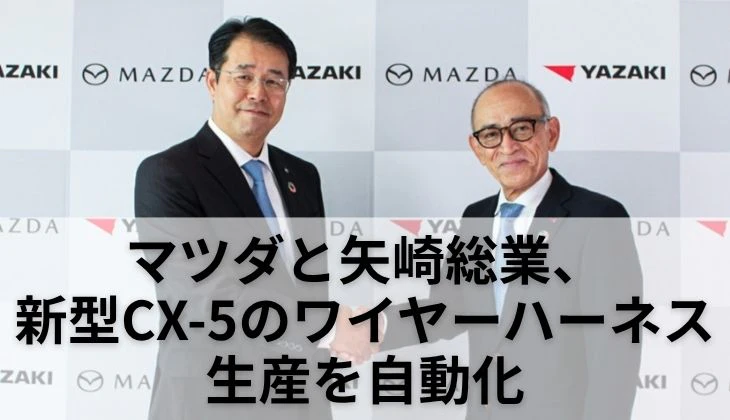
とはいえ、欧州ではMAZDA6eやCX-6eを投入、中国へEZ-6を中心に拡販し前年を上回る販売を達成するなど、各市場のニーズに合わせた電動車を展開し、小売り主体で販売を伸ばしながらC-CUVセグメントでのシェアは着実に拡大している。また、設計段階からの根本的なコスト改善として、次期主力モデルにおいて日本製鉄や矢崎総業などのサプライヤー企業との共創にも取り組んでいる。
為替や関税に振り回されやすいという弱点はあるものの、ブランド価値の向上とそれに伴う価格設定力の強化(安売りからの脱却)という点では成果を出しているとも読める。商品力の高さと構造的な原価低減がさらに進めば、外部環境の荒波を乗り越えるだけの強靭な基礎体力を手に入れられるのではないだろうか。
あなたにおすすめの記事
-
第10回GIRLS CAR COLLECTION(GCC)参加者インタビュー③レティさん(ミラジーノ)
2026/11/09
-
君には見抜くことができるのか!? 覆面パトカーの絶対法則! 地方限定の激レア特殊車両までを網羅 Vol.1
2026/11/09
-
第10回GIRLS CAR COLLECTION(GCC)参加者インタビュー②カトリヌさん(S660)
2026/11/09
-
第10回GIRLS CAR COLLECTION(GCC)参加者インタビュー①まつぼさん(R32スカイライン)
2026/11/09
-
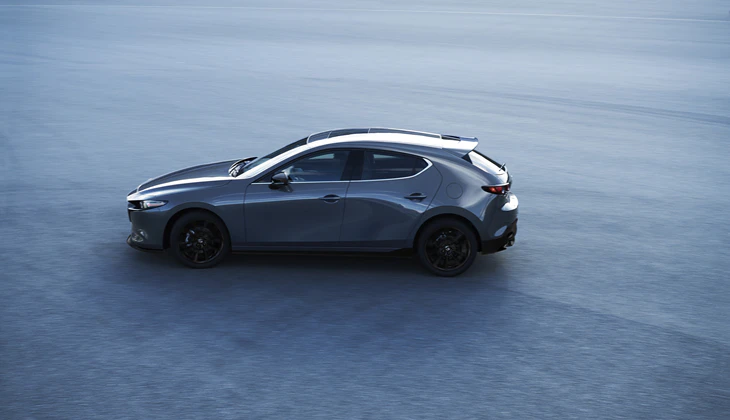
マツダ、中間決算「過去最高の売上高で黒字転換」を発表
2026/11/09
-
車女子による車女子のための一年に一度の祭典 第10回GIRLS CAR COLLECTION(GCC)開催!
2026/11/09